A futamidő vagy a használati feltételek módosítását ne hagyja az utolsó pillanatra. Először egyeztesse az igényt a bérbeadóval, majd rögzítsék a megállapodást a targonca tartós bérleti szerződésében. A változás a havi díjat és a bérlet lezárásának feltételeit is érintheti, ezért tekintse át a teljes költséghatást.
Érthető, ha vállalkozása egyszerre szeretne tervezhető kiadásokat és folyamatos anyagmozgatást. A tartós bérlet kiszámíthatóbbá teheti a targonca használatának költségeit, de a részletek döntőek: mit tartalmaz a díj, mi módosítható a futamidő alatt, és mi történik a szerződés lejártakor?
Az alábbiakban összefoglaljuk, mire figyeljen szerződésmódosítás előtt, hogyan tervezze a költségeket, és miként készüljön fel a bérlet lezárására. A tartós bérlet és az operatív lízing jelentését is tisztázzuk, hogy a konstrukciót vállalkozása működéséhez és a targonca tényleges feladatához mérten értékelhesse.
Legfontosabb tudnivalók
- Módosítási igény esetén először mérje fel, hogyan változik a használat, majd rögzítse a futamidő és a díj módosítását írásban.
- A költségtervezésnél tekintse át, milyen üzemeltetési tételeket tartalmaz a bérleti díj, és melyek maradnak külön a vállalkozásnál.
- A lejárat előtt tisztázza a visszaadás feltételeit, a gép állapotával kapcsolatos elvárásokat és a vételi lehetőség szabályait.
- A megfelelő gép kiválasztásakor igazítsa a teherbírást, az emelési magasságot és az energiaellátást a munkaterülethez és a feladatokhoz.
- Az operatív lízing és a tartós bérlet fogalmát a tulajdonviszonyok, a számviteli kezelés és a szerződés lezárásának szempontjából érdemes összevetni.
Mi a teendőm, ha meglévő tartós bérleti szerződésemen futamidőt, futásteljesítményt módosítanék?
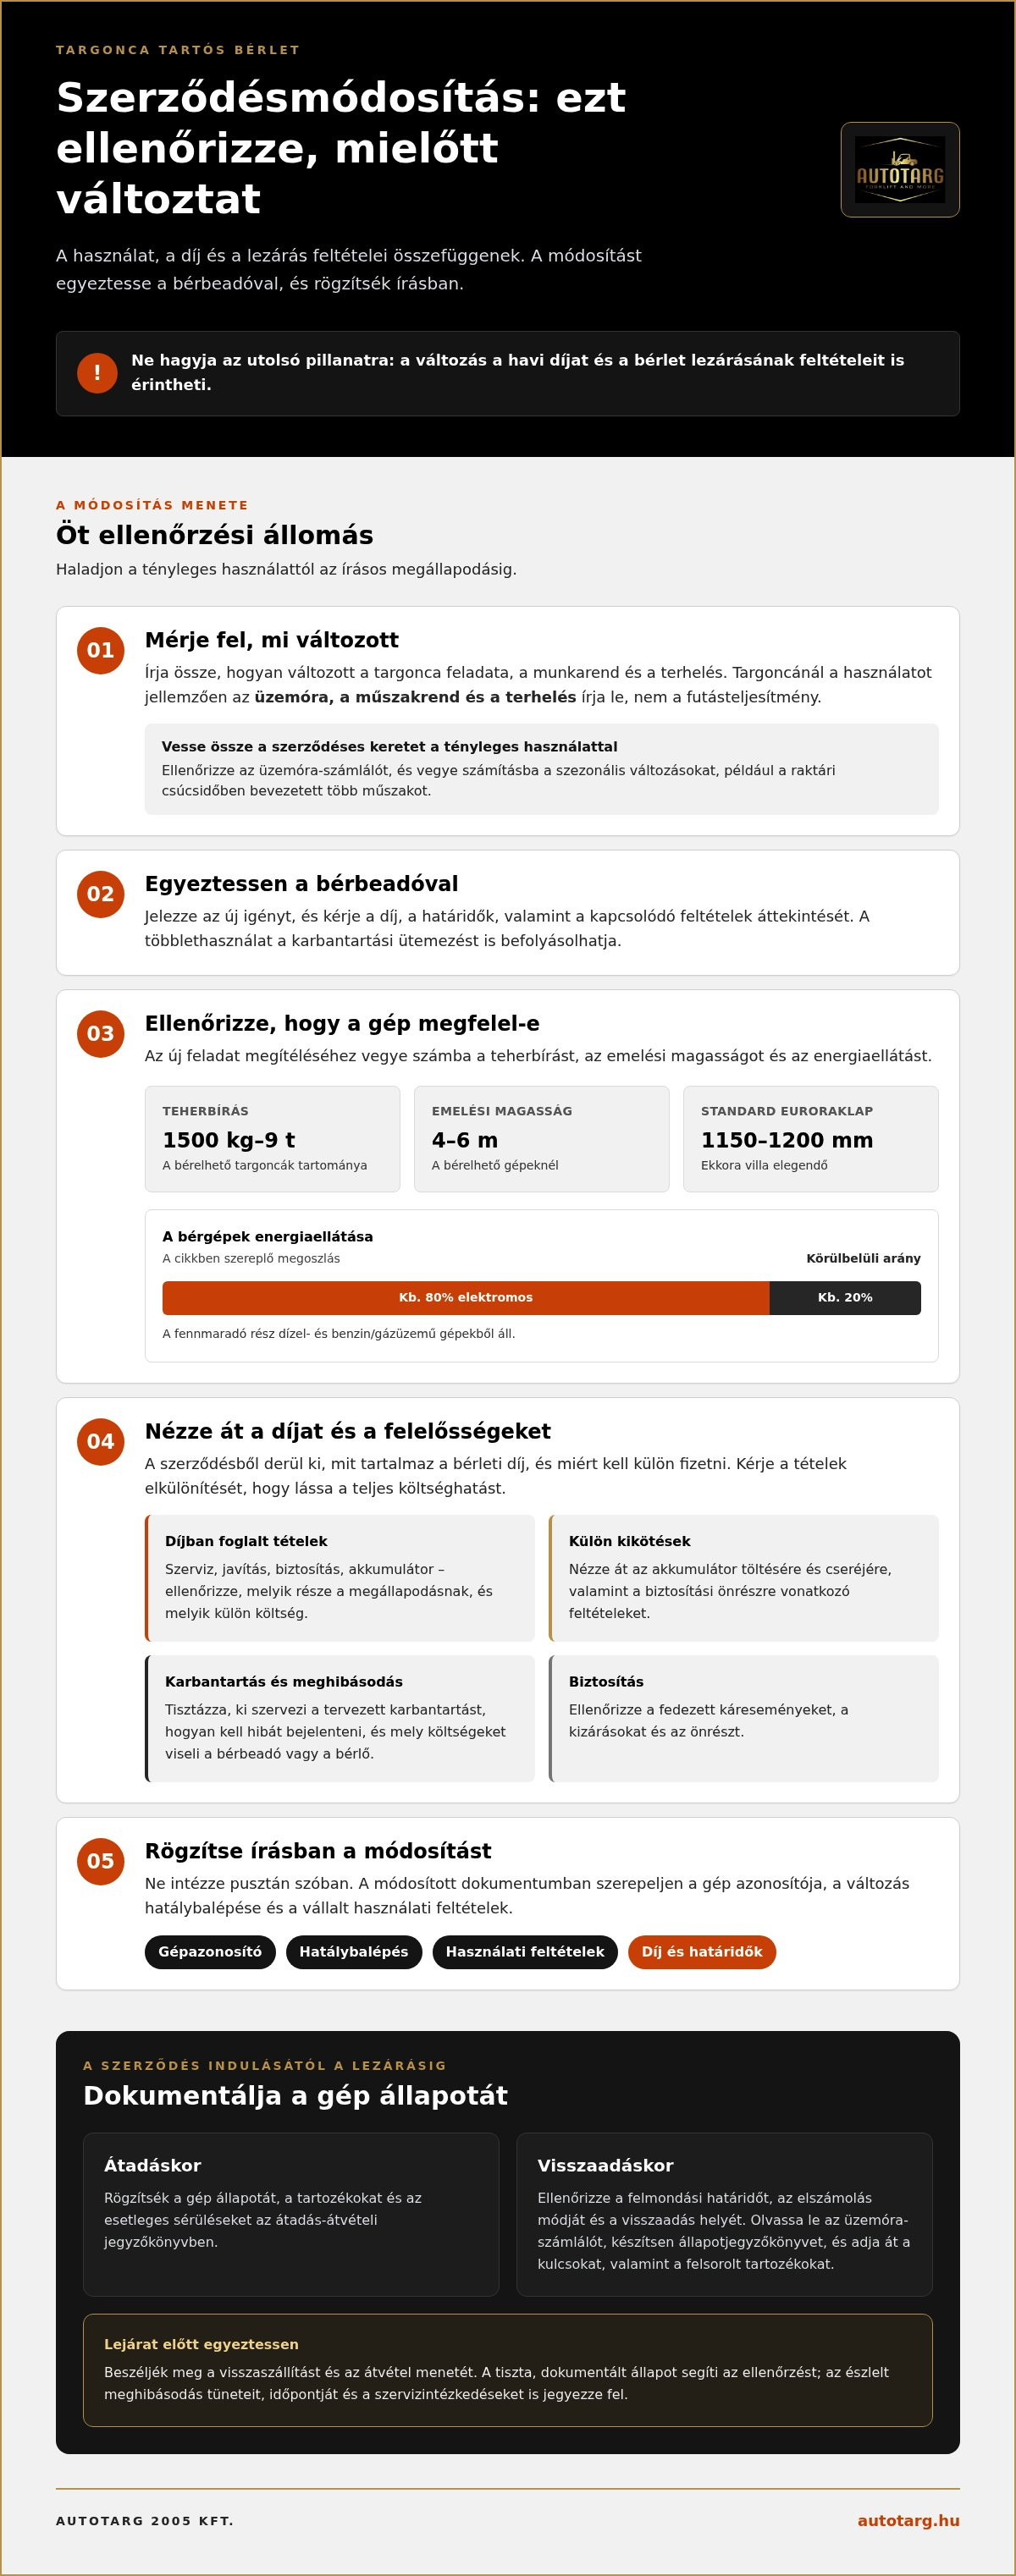
A futamidő vagy a használati keret módosításakor először írja össze, hogyan változott a targonca feladata. Jelezze az új igényt a bérbeadónak, majd kérje a díj, a határidők és a kapcsolódó feltételek írásos rögzítését. A targonca tartós bérleti szerződésének módosítását ne intézze pusztán szóban. A módosított dokumentum tartalmazza a gép azonosítóját, a változás hatálybalépését és a vállalt használati feltételeket.
Targoncánál a használatot jellemzően nem a „futásteljesítmény”, hanem az üzemóra, a műszakrend és a terhelés írja le. Vesse össze a szerződésben rögzített keretet az üzemóra-számlálóval és a tényleges munkarenddel. Ha szezonálisan változik a feladat, például raktári csúcsidőben több műszakra állnak át, ezt is vegye bele a módosítási igénybe. A többlethasználat a karbantartási ütemezést is befolyásolhatja.
A bérelhető targoncák teherbírása 1500 kg-tól 9 tonnáig terjedhet, emelési magasságuk pedig 4-6 méter lehet. A bérgépek körülbelül 80%-a elektromos, a fennmaradó 20%-ot dízel- és benzin/gázüzemű gépek alkotják. Standard euroraklaphoz 1150-1200 mm-es villa elegendő. Ezek a jellemzők segítenek felmérni, hogy a jelenlegi gép megfelel-e az új feladatnak.
Mit tartalmaz a targonca bérleti díja? A szerződésből derül ki, hogy a díj magában foglalja-e a szervizt, a javítást, a biztosítást vagy az akkumulátort, illetve ezekért külön kell-e fizetni. Hasonlítsa össze a tételeket, és ellenőrizze az akkumulátor töltésére, cseréjére, valamint a biztosítási önrészre vonatkozó kikötéseket.
Ki felel a karbantartásért és a meghibásodásért? A felelősség megosztását a bérleti szerződés rögzíti. Ellenőrizze, ki szervezi a tervezett karbantartást, hogyan kell bejelenteni a hibát, és mely költségeket viseli a bérbeadó, illetve a bérlő.
A biztosításnál ellenőrizze, mely káreseményekre terjed ki a védelem, és milyen kizárások, illetve önrész szerepelnek a szerződésben. A gép átadásakor rögzítsék az állapotot, a tartozékokat és az esetleges sérüléseket. A kitöltött átadás-átvételi jegyzőkönyv később segít összehasonlítani a visszaadáskori állapotot az induló állapottal.
Mire figyeljen felmondáskor és visszaadáskor? Ellenőrizze a szerződésben a felmondási határidőt, az elszámolás módját és a visszaadás helyét. A leadás előtt olvassa le az üzemóra-számlálót, készítsen állapotjegyzőkönyvet, és adja át a kulcsokat, valamint a felsorolt tartozékokat.
A határidő lejárta előtt egyeztessen a bérbeadóval a visszaszállításról és az átvétel menetéről. A tiszta gép és a dokumentált állapot megkönnyíti az ellenőrzést. Ha meghibásodást észlel, még a leadás előtt jegyezze fel a tüneteket, az észlelés időpontját és az addigi szervizintézkedéseket. Kollégáinkkal egyeztetve is ezek a konkrét adatok segítik a helyzet gyors áttekintését.
Költségek tervezhetősége és likviditás megőrzése
A bérleti konstrukció kiszámíthatóbbá teheti a targonca használatának költségeit, ha előre áttekinti a díj összetevőit. Pénzügyi tervében külön kezelje a rendszeres díjat, az esetleges külön szolgáltatásokat és a szerződésmódosításból eredő változásokat.
A bérleti költségek tervezése
Elsőként vesse össze a használati igényt a szerződéssel. Vegye számba a gép típusát, a tervezett üzemeltetési időt, valamint a műszaki támogatás és a szerviz feltételeit. Ezután kérje a bérbeadótól a díjban foglalt tételek és az esetleges többletköltségek elkülönítését. Így a pénzügyi tervben világosan látszik, mely kiadások rendszeresek, és melyek függnek a használattól.
A díj az időtartamtól, a gép jellemzőitől és a megállapodásban vállalt szolgáltatásoktól függ; az összeget ajánlat alapján határozzák meg. Tervezéskor ne csak a havi számlával számoljon: vegye figyelembe a fizetési határidőt, az üzemeltetéshez kapcsolódó tételeket és a futamidő módosításának következményeit is. Ha változik a munkarend vagy a rakodási feladat, a szerződés módosítása előtt frissítse a költségtervet.
A likviditás megőrzéséhez készítsen egyszerű költséglistát, és rendelje az egyes tételeket a megfelelő időszakhoz. Szerepeljen külön sorban például a bérleti díj, a műszaki karbantartás és az esetlegesen külön számlázott javítás. A tervezett és tényleges kiadások rendszeres összevetése hamar jelzi, ha a géphasználat eltér az eredeti feltételezésektől.
A bérleti díj költségként való elszámolása
A tartós bérleti díj igénybe vett szolgáltatásként, költségként számolható el. A könyvelés kiindulópontja a szerződés, a számla és a teljesítés időszaka. A nyilvántartásban különítse el a bérleti díjat az önállóan számlázott tételektől, hogy a kimutatások a tényleges szolgáltatást tükrözzék.
A társasági adó 9%-os mértékét a Nemzeti Jogszabálytár rögzíti; az adóhatás a vállalkozás adóalapjától és elszámolásától is függ. A pénzügyi kimutatásokban a vállalkozás saját szerződése és bizonylatai alapján szerepeljenek az összegek.
A pénzügyi vezető a tervezett díjat a gép várható használatához igazíthatja, majd a tényleges számlákkal ellenőrizheti az eltérést. A targonca-bérlési lehetőségek áttekintése segíthet összevetni, milyen időtáv illik a feladathoz. A döntés előtt rendezze egy helyre a szerződés díjtételeit, a fizetési ütemezést és a kapcsolódó műszaki szolgáltatásokat.
A futamidő lejárata és a jármű visszaadása
Milyen időtartamra köthető targonca tartós bérleti szerződés? A futamidőről a bérbeadó és a vállalkozás állapodik meg, a használati igényhez és a szerződés feltételeihez igazodva. Nincs minden vállalkozásra érvényes, egységes időtartam: a lejárat napját és a hosszabbítás módját a szerződés rögzíti.
A lejárat előtt olvassa át a szerződés lezárásra vonatkozó részeit. Keresse meg a visszaadás helyét, az értesítési határidőt, az elszámolás módját és a gép állapotára vonatkozó elvárásokat. Ezek alapján készítsen ütemtervet a gép előkészítésére, az átadásra és a szükséges dokumentumok összegyűjtésére. Így a napi raktári munka megszervezése sem marad az utolsó pillanatra.
A visszaadás előkészítésekor az átadáskori jegyzőkönyv legyen az összehasonlítás alapja. Ellenőrizze a látható sérüléseket, a villákat, a kerekeket, az akkumulátort és a tartozékokat. Olvassa le az üzemóra-számlálót, majd fényképekkel és írásos feljegyzéssel rögzítse a gép állapotát. Egy korábban dokumentált karcolás például így elkülöníthető az új sérüléstől.
Az átadás napján a bérlő és a bérbeadó közösen vizsgálja át a gépet. A jegyzőkönyvben szerepeljen a gépazonosító, a leolvasott üzemóra, az átadott kulcsok és tartozékok, valamint a feltárt hibák. Mindkét fél észrevételeit rögzítsék a dokumentumban, ne csak szóban egyeztessék. A vállalkozás őrizze meg az aláírt példányt a szerződéssel és a kapcsolódó számlákkal együtt.
A záró elszámolásnál vesse össze a szerződést, a számlákat és a visszaadási jegyzőkönyvet. Különítse el a rendeltetésszerű használat nyomait a hiányzó tartozékoktól és a javítást igénylő sérülésektől. A költségek a szerződés feltételei és a dokumentált állapot alapján értelmezhetők. Ha vitás tétel merül fel, kérjen tételes indoklást, és hivatkozzon az átadáskor rögzített állapotra.
A futamidő végén felmerülhet a gép megvásárlásának lehetősége. Tartós bérletnél előfordulhat kedvező feltételekkel történő vásárlási lehetőség, de ez önmagában nem jelent kötelező vagy érvényesíthető vételi opciót. Ellenőrizze a szerződésben, szerepel-e külön megállapodás a vásárlásról, és milyen feltételeket rögzít. Ha nincs ilyen megállapodás, a bérlet lezárásának alapértelmezett lépése a gép visszaadása.
Ha vállalkozásának a lejárat után is szüksége van targoncára, tervezze meg előre a folytatást. Mérlegelje, hogy a meglévő feladatokhoz továbbra is ugyanaz a gép kell-e, vagy változott a teherbírási, emelési vagy energiaellátási igény. Az új szerződés, a hosszabbítás vagy más megoldás előkészítése időt ad a működés megszakítás nélküli megszervezésére. A lezárás így nem pusztán leadás, hanem a következő időszak anyagmozgatási tervének része.
A futamidő lezárásakor a targonca visszaadását érdemes elkülöníteni a személygépkocsi-bérlethez kapcsolódó áfakezeléstől, mert az itt ismertetett visszaigénylési szempontok személygépkocsira vonatkoznak. A személygépkocsi-bérleti díj áfájának legalább 50%-a visszaigényelhető; a visszaigényelhető rész az üzleti tevékenység érdekében megtett utak arányától függ. Ez a szempont nem változtatja meg a targonca átadásának menetét, de segíthet abban, hogy a vállalkozás ne keverje össze a különböző járművekhez kapcsolódó elszámolást. A bérleti díj áfatartalmánál ezért az üzleti és a magánhasználat aránya a lényeges támpont.
A cégautó bérleti díjának áfatartalmából az üzleti használat arányának megfelelő rész igényelhető vissza. Például 20%-os magánhasználat mellett 80% az üzleti használat aránya. Ilyen esetben az üzleti használatnak megfelelő 80% az irányadó visszaigényelhető rész. A vállalkozás a záró ügyintézésben is tartsa külön nyilván ezt az elszámolási kérdést és a targonca állapotával, tartozékaival, valamint visszaadásával kapcsolatos dokumentumokat. Így a bérleti díj áfájára vonatkozó arány nem mosódik össze a visszaadáskor felmerülő esetleges költségekkel. Amennyiben a céges autópark járműveinek belső állapotát szeretné megóvni a visszaadáskori többletköltségek megelőzése érdekében, a Carcarpit kínálatában méretpontos kiegészítők érhetők el a gépkocsikhoz.
A megfelelő konstrukció kiválasztásának szempontjai
A megfelelő konstrukció a targonca feladatától, a használat időtávjától és vállalkozása pénzügyi terveitől függ. Döntés előtt hasonlítsa össze a bérlet és a lízing teljes feltételrendszerét, ne csak a rendszeres díjat.
Tartós bérlés és lízing összevetése
Targonca tartós bérlés vagy lízing: melyik éri meg jobban? A bérlet akkor lehet előnyös, ha vállalkozása használni szeretné a gépet, és a tulajdonlás helyett a tervezhető szolgáltatási költség a fontos. Lízingnél a finanszírozás és a tulajdonszerzés feltételeit is mérlegelje. A tartós bérlet számviteli kezelése a konstrukció feltételeitől függhet. A havi bérleti díj kedvezőbb lehet a rövid távú bérlés díjánál.
A gazdaságosságot a teljes igénybevételi időszakra számolja ki. Vegye figyelembe a gép használati intenzitását, a szerződésben vállalt szolgáltatásokat és a futamidő végén következő lépést. Időszakos feladatra a rövid távú bérlés is megfelelő lehet, folyamatos, tartós munkához pedig célszerűbb lehet a hosszabb távú díjazás.
Kockázatok és rejtett költségek
Milyen kockázatok és rejtett költségek lehetnek a szerződésben? Figyeljen a díjon felül elszámolt szervizre, javításra, biztosításra, akkumulátorra és a visszaadáskori állapotfelmérésre. Kockázatot jelenthet az is, ha a használat, a gépsérülés vagy a szerződés idő előtti lezárása nincs részletesen szabályozva. Aláírás előtt tekintse át az összes díjtételt és a felelősségi köröket.
A gép műszaki alkalmassága közvetlenül befolyásolja a munkavégzést. Beltéri használatra általában megfelelő lehet az elektromos targonca, mert működés közben nem bocsát ki káros anyagokat. A teherbírást a tényleges emelési magasság mellett is ellenőrizze: a nagyobb emelési magasság vagy a hosszabb villa csökkentheti a tényleges teherbírást.
Milyen feltételekkel és dokumentumokkal igényelhető céges tartós bérlet? A szerződéskötéshez készítse össze a bérbeadó által kért vállalati és pénzügyi adatokat, valamint a tervezett géphasználat részleteit. Készítse elő a cég azonosító adatait, a kapcsolattartó adatait és a targonca feladatának leírását. A pontos feltételeket a szerződés rögzíti.
Aláírás előtt ellenőrizze a gép típusát, teherbírását, használati keretét, díját, a fizetési rendet és a módosítás szabályait. Térjen ki a karbantartásra, a meghibásodás bejelentésére, a biztosításra és a visszaadás menetére is. Az olyan általános kifejezések helyett, mint a „szokásos használat”, kérjen pontosan értelmezhető leírást.
Az elektromos és a belső égésű gép közötti választást a munkakörnyezet és az üzemeltetés módja határozza meg. Mérje fel, hogy beltéren vagy kültéren használja-e a targoncát, milyen rakományt kezel, milyen útvonalon közlekedik, és milyen töltési lehetőség áll rendelkezésre. Változó feladatok esetén a szerződés módosítási feltételeit is vegye számításba. Így a konstrukció a tényleges működéshez igazodhat, nem csak a kezdeti igényhez.
A tartós bérlet és az operatív lízing jelentése
A tartós bérlet és az operatív lízing használatalapú konstrukcióként működik: a vállalkozás meghatározott feltételekkel, rendszeres díjért használja a gépet. Az elnevezés helyett a szerződés tartalmát vizsgálja. Olvassa át, ki a targonca tulajdonosa, mit tartalmaz a díj, és mi történik a futamidő végén.
Tartós bérletnél a lízingelt gépjármű számvitelileg nem kerül a vállalat könyveibe. Ez eltér attól, amikor a vállalkozás megvásárolja a gépet, és saját eszközként tartja nyilván. Targoncánál is a szerződés részleteiből derül ki, milyen használati jogokat és szolgáltatásokat kap a bérlő. Ezért külön vizsgálja a díjtételeket, a karbantartási felelősséget és a visszaadás feltételeit.
Az „operatív lízing” elnevezés önmagában nem árulja el a megállapodás teljes tartalmát. A szerződésből derül ki, hogy a bérleti díjon felül ki viseli a szerviz, a javítás vagy az akkumulátor költségét. Ha például a szerviz a díj része, az más költségtervezést jelent, mint a külön számlázott szerviz. A vállalkozás pénzügyi és üzemeltetési szempontból is a teljes konstrukciót értékelje.
A tartós bérlet lejártakor nem szerez automatikusan tulajdonjogot a bérlő. Felmerülhet a gép kedvező feltételekkel történő megvásárlása, de ez nem jelent kötelező vagy érvényesíthető vételi opciót. Keresse meg a futamidő végére vonatkozó részt, és ellenőrizze az alábbiakat:
- Visszaadás: a szerződés rögzíti a gép átadásának és állapotfelmérésének menetét.
- Vásárlás: nézze meg, tartalmaz-e külön vásárlási lehetőséget és feltételeket.
- Szolgáltatások: különítse el a díjba foglalt tételeket az önálló költségektől.
- Módosítás: ellenőrizze, hogyan változtatható a futamidő vagy a használat.
A tartós bérlet előnye lehet a tervezhető használati költség, és az, hogy a vállalkozásnak nem kell a gép tulajdonlására alapoznia a döntést. A bérleti díj igénybe vett szolgáltatásként, költségként számolható el. A szerződésben szereplő szerviz- és gumicsereköltségek szintén lehetnek áfa-visszaigénylés tárgyai. A könyvelési és adózási tételeket a konkrét szerződés és számlák alapján kezelje.
A megfelelő konstrukció kiválasztásához írja össze a gép feladatát, a használat várható időtávját és a kívánt szolgáltatásokat. Ezután vesse össze a bérleti díj tartalmát, a felelősségi szabályokat és a lezárás feltételeit. Ha a targoncahasználat igénye változik, vizsgálja meg, hogy a meglévő megállapodás módosítható-e. A targoncához illő megoldás áttekintése segíthet a következő lépés megtervezésében.
Az adózási szempontok áttekintésekor tisztázza a cégautóadó alanyát is. Tartós bérletnél a cégautóadó megfizetése a gépjármű tulajdonosát, vagyis a lízingbe adó szolgáltatót terheli. A szerződésben ezért ne csak a bérlő használati jogát és a díj tartalmát vizsgálja, hanem azt is, ki szerepel tulajdonosként és üzembentartóként. Ez segít elkülöníteni a megállapodásban rögzített szerepeket, és áttekinthetőbbé teszi a kapcsolódó fizetési kötelezettségeket.
Ha a tartós bérleti szerződés szerint a bérbeadó és az üzembentartó különbözik, a flottakezelő lízingcég fizeti a cégautóadót, a bérlő pedig a gépjárműadót. Ebben az esetben a gépjárműadó nem vonható le a cégautóadóból. A szerződés szereplőinek és a fizetési tételeknek az összevetésekor ezt külön ellenőrizze. Ha nem egyértelmű, ki milyen szerepet tölt be, kérjen pontosítást a szerződés rendelkezéseiről. Így a pénzügyi áttekintés az adózási feladatokat is láthatóvá teszi.
Autotarg 2005: Új Toyota és BT targoncák
Az Autotarg 2005 Kft. kínálatában szereplő új Toyota és BT targoncák mellett a megfelelő gép kiválasztásakor vegye számításba a rakományt, a munkaterületet és a napi feladatokat. Ezek a targonca tartós bérleti szerződés megkötése előtt is fontos szempontok.
Ha az adott feladathoz egy kedvezőbb árú gép is megfelel, választhat használt, felújított targoncát. Átmeneti igény esetén a rövid távú targonca-bérlés jelenthet megoldást, meglévő géppark fenntartásához pedig minőségi targoncaalkatrészek érhetők el.
Alakítsa át a döntést konkrét gépigénnyé
Következő lépésként fordítsa le a szerződéses szempontokat a napi anyagmozgatás nyelvére. Írja össze, milyen rakományokat kezel a targonca, milyen környezetben dolgozik, és mely feladatok okoznak fennakadást a jelenlegi működésben. Ezek alapján világos gépigényt és összehasonlítható döntési szempontokat alakíthat ki.
Ha már van tartós bérleti ajánlata, vegye elő a díjtételeket, a szolgáltatási feltételeket és a futamidőre vonatkozó kikötéseket. Így a targonca tartós bérleti szerződést nem önmagában, hanem a tényleges munkafolyamatokhoz igazítva értékelheti. A feladatok pontos leírása abban is segít, hogy a gépválasztás a raktár mindennapi működéséből induljon ki.
Gyakori kérdések a targonca tartós bérletéről
Mit jelent a targonca tartós bérleti szerződés Magyarországon?
A tartós bérleti szerződés meghatározott időre, rendszeres díj ellenében biztosítja a targonca használatát. Rögzíti a gép használatának, karbantartásának és visszaadásának feltételeit is. A felek például meghatározhatják, ki szervezi a tervezett karbantartást, és hogyan kell jelezni a meghibásodást. A bérlő a szerződés alapján használja a gépet, de nem válik automatikusan annak tulajdonosává.
Mennyibe kerül havonta egy targonca tartós bérlése Magyarországon?
A havi díj a gép műszaki jellemzőitől, a futamidőtől és a vállalt szolgáltatásoktól függ. A targonca tartós bérleti szerződés díjának értékelésekor azt is ellenőrizze, hogy a szerviz, a javítás, a biztosítás vagy az akkumulátor költségét tartalmazza-e. A külön felszámított tételek áttekintésével a teljes kiadást mérheti fel, nem csupán a rendszeres bérleti díjat. A konkrét összeget az egyedi ajánlat tartalmazza.
Milyen adózási és számviteli szabályok vonatkoznak a targonca bérlésére Magyarországon?
A tartós bérleti díj igénybe vett szolgáltatásként, költségként számolható el, a könyvelés alapját pedig a szerződés és a számlák adják. A targonca tartós bérleti szerződés alapján külön számlázott üzemeltetési tételeket is célszerű elkülönítve nyilvántartani. A társasági adó 9%-os mértékét a Nemzeti Jogszabálytár rögzíti. Az elszámolásnál a vállalkozás tényleges bizonylatai és könyvelési gyakorlata irányadó.